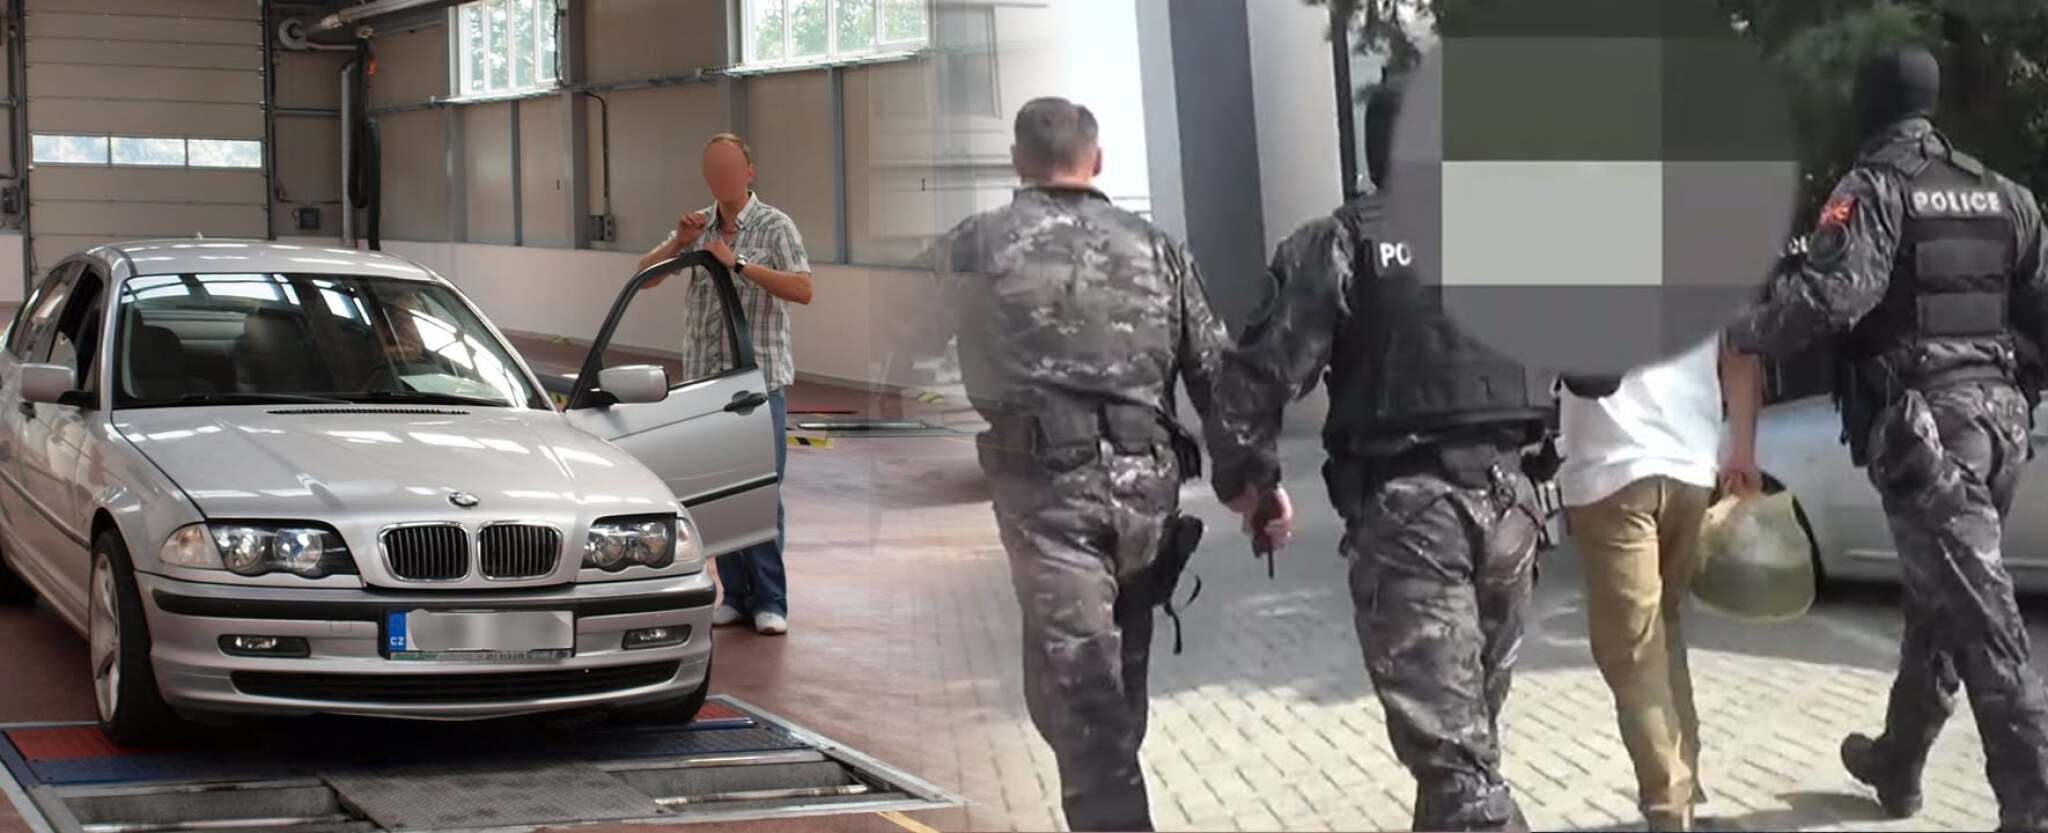
Управата за финансиска полиција поднесе кривична пријава против пет физички лица и две правни лица до Основното јавно обвинителство за гонење на организиран криминал и корупција, поради сомнение за повеќе кривични дела.
Пријавите се однесуваат на „Перење пари и други приноси од казниво дело“, „Измама“, „Фалсификување или уништување деловни книги“ и „Даночно затајување“.
Според пријавата, првопријавениот Д.К., како сопственик на правно лице од Скопје, во текот на 2022 година, со намера да прибави противправна имотна корист, довел во заблуда правно лице од Словенија. Со него, во име на својата компанија, склучил договор за купопродажба на железнички пруги во вредност од 21.667.680 денари.
Откако добил авансни уплати во вкупен износ од 283.310 евра, односно 17.423.564 денари, договорената стока не била испорачана, ниту биле вратени средствата. Со тоа, според Финансиската полиција, на словенечкото правно лице му била причинета штета од 17.423.564 денари.
Во обид да се прикријат потеклото и локацијата на средствата, Д.К. и Ф.Н., како управител и овластен потписник на сметката на правното лице од Скопје, потпишале налог за пренос на 16.762.410 денари кон правно лице од Штип. Средствата биле префрлени врз основа на фиктивна фактура за наводна набавка на пилешки нозе.
Потоа, преку фиктивен договор за цесија, парите биле префрлени на сметката на Х.Р. Финансиската полиција наведува дека пријавената Ф.М., како овластен сметководител, не ја евидентирала Х.Р. како нов доверител, а трансакциите дополнително биле прикриени преку сметководствени книжења.
Според пријавата, наведените трансакции не биле прикажани ниту во Даночниот биланс за 2022 година, со што, како што се наведува, била прикриена трагата и потеклото на средствата.
Д.М., како овластен потписник на сметката на правното лице од Штип, непосредно по уплатата по фиктивната фактура, реализирала електронски налог со кој средствата биле префрлени на сметката на Х.Р. Оттаму, Д.К., како овластено лице на сметката, дел од средствата ги конвертирал во девизи, дел ги подигнал во готово, а дел ги искористил за купување возило.
Дополнително, Финансиската полиција сомничи дека Ф.Н., како управител на правното лице од Скопје, во текот на 2022 година не уплатил персонален данок на доход во износ од 1.885.370 денари за исплатените средства кон Х.Р., согласно договорот за цесија.
Х.Р., пак, според пријавата, не го пријавила остварениот приход во Годишната даночна пријава за персонален данок на доход за 2022 година.